
 Guide PT
Como funciona o Pix: métodos de pagamento, chaves Pix e como o teu dinheiro é protegido
· 14 min
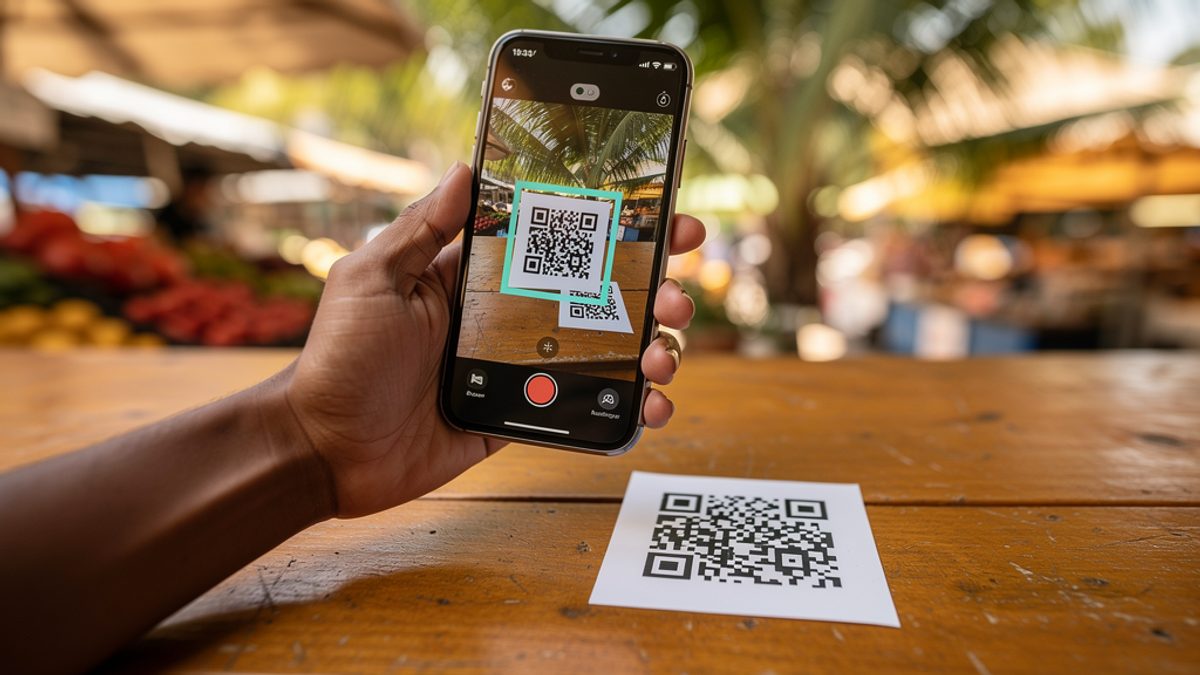
O Pix movimenta dinheiro principalmente de duas formas — um código QR (digitalizado com a câmara, ou copiado e colado como texto, por vezes chamado “link Pix” ou Pix Copia e Cola) ou uma chave Pix inserida diretamente na aplicação — e cada um desses pagamentos é verificado em tempo real através de um diretório do Banco Central que confirma o nome do destinatário antes de o teu dinheiro sair da tua conta. Esse diretório, juntamente com um processo formal de reembolso para casos de fraude e um conjunto de proteções antifraude válidas em toda a rede, é o que torna o Pix um dos sistemas de pagamento instantâneo mais rigorosamente verificados do mundo — não só o mais rápido. Aqui está exatamente como cada peça funciona, e o que te protege quando o usas.
Quais são as 3 formas de iniciar um pagamento por Pix?
Cada transação Pix enquadra-se num destes três formatos:
- Código QR estático — um código fixo, muitas vezes impresso num autocolante no balcão ou numa banca de mercado, que não tem um valor incorporado. Digitalizas o código e depois escreves quanto queres pagar.
- Código QR dinâmico — gerado na hora para uma transação específica, já com o valor incluído. É o que costumas ver num restaurante ou numa caixa de loja — basta digitalizar e confirmar. Qualquer um dos dois tipos de código QR também pode ser partilhado como uma cadeia de texto em vez de uma imagem — conhecido no Brasil como Pix Copia e Cola — que colas diretamente na aplicação em vez de digitalizar, comum em pagamentos online ou faturas enviadas por chat.
- Introdução manual da chave — sem qualquer código QR. Escreves diretamente a chave Pix do destinatário (um número de telemóvel, e-mail, ou identificador semelhante) na aplicação.
Os três métodos passam exatamente pelo mesmo sistema de verificação por trás — a única diferença é a forma como a informação do destinatário chega até ti.
O que é uma chave Pix, e quantos tipos existem?
Uma chave Pix substitui um número de conta bancária completo — um alias que permite a alguém pagar-te sem nunca ver o número da tua conta ou agência. Existem quatro tipos:
- Chave aleatória (EVP) — uma cadeia gerada pelo sistema, sem qualquer informação pessoal
- Número de telemóvel
- CPF ou CNPJ (número de identificação fiscal brasileiro para pessoas singulares ou empresas)
- Endereço de e-mail
Uma pessoa singular pode associar até cinco chaves diferentes à mesma conta, enquanto uma empresa pode registar até vinte. Uma chave só pode apontar para uma conta de cada vez, embora possa ser transferida entre instituições a pedido do titular — um processo que o Banco Central chama “portabilidade”.
Um pormenor que importa para a confiança: não podes simplesmente registar qualquer número de telemóvel, e-mail ou CPF como a tua chave Pix — o banco tem de confirmar primeiro que és realmente o titular. Uma chave de telemóvel exige um código de verificação enviado por SMS; uma chave de e-mail exige um link de confirmação; e uma chave CPF ou CNPJ é verificada diretamente junto da Receita Federal (a autoridade fiscal brasileira) antes de ser aceite. Ou seja, ninguém pode registar o teu número de telemóvel ou o teu CPF como a sua própria chave Pix só por o conhecer.
Como o sistema do Pix sabe quem estou pagando? O DICT, explicado
Esta é a parte que a maioria dos guias ignora, e é a mais importante de todas. Cada chave Pix que já viste — CPF, telemóvel, e-mail, cadeia aleatória — está registada numa base de dados chamada DICT (Diretório de Identificadores de Contas Transacionais), construída e gerida diretamente pelo Banco Central do Brasil. Quando digitalizas um código QR ou escreves uma chave, é o DICT que procura essa chave em milissegundos e devolve a conta real e o nome registado da pessoa ou empresa por trás dela — e é exatamente por isso que vês um nome no ecrã de confirmação antes de aprovares seja o que for.
A escala é difícil de exagerar: segundo o próprio Relatório de Gestão do Pix 2023-2025 do Banco Central, há mais de 920 milhões de chaves Pix registadas no DICT, usadas por cerca de 148 milhões de pessoas — cerca de 86% da população adulta do Brasil — e 12 milhões de empresas, ou 51% de todas as empresas ativas do país. É essa a razão pela qual um pagamento pode ser instantâneo, irreversível, e ainda assim rastreável até uma identidade real — uma combinação que a maioria dos sistemas de pagamento não consegue reunir ao mesmo tempo.
O Pix é mais seguro do que os outros sistemas de pagamento instantâneo ?
É uma pergunta justa, sobretudo se estiveres habituado ao Venmo, ao Zelle, ou a uma transferência bancária europeia, e é precisamente um dos aspetos mais interessantes do Pix: o Brasil incorporou a verificação do beneficiário desde o lançamento do sistema em 2020. A maioria das outras regiões ainda está a tentar recuperar o atraso.
- Europa: uma verificação “Verification of Payee” — que confirma que o nome do destinatário corresponde à sua conta antes de enviares dinheiro — só se tornou obrigatória para os bancos da zona euro a 9 de outubro de 2025, ao abrigo do Regulamento europeu sobre pagamentos instantâneos. Os bancos fora da zona euro têm até julho de 2027 para cumprir. Ou seja, uma diferença de cinco anos em relação ao que o Pix faz por defeito desde o lançamento.
- Estados Unidos: não existe um equivalente universal virado para o consumidor. O sistema FedNow da Reserva Federal oferece uma “Payee Name Verification” apenas como opção.
Nada disto significa que o Pix seja imune a burlas — nenhum sistema de pagamento é. Significa apenas que a verificação de identidade que a maioria dos países só agora está a tornar obrigatória já é norma no Brasil há vários anos.
O que acontece se fores vítima de uma fraude ou enviares dinheiro por engano? O MED
Mesmo com o DICT em funcionamento, a fraude acontece — a federação bancária brasileira (FEBRABAN) classificou as burlas relacionadas com o Pix como o quarto tipo de fraude mais comum do país no seu estudo de 2025. É exatamente por isso que o Banco Central criou o MED (Mecanismo Especial de Devolução), um mecanismo formal de reembolso, separado do apoio ao cliente habitual do teu banco.
A maioria dos bancos já disponibiliza isto como um processo de autoatendimento diretamente na aplicação: localizas a transação, abres uma contestação em poucos toques, e acompanhas o andamento sem precisares de telefonar a ninguém.
Tens até 80 dias após a transação para abrir um pedido de MED. Desde uma atualização do mecanismo em 2025 — conhecida informalmente como “MED 2.0” — as instituições conseguem rastrear os fundos através de contas adicionais na cadeia para identificar as chamadas “conta laranja” (contas-testa) e bloquear toda a cadeia de uma só vez, não apenas a primeira conta que recebeu o dinheiro, alargando a janela de investigação até 11 dias quando necessário.
Vale a pena saber antes de confiares nisto: o MED só recupera o dinheiro que ainda esteja na conta do destinatário no momento do bloqueio — se já tiver sido movimentado ou levantado, já não há nada para devolver. Também não cobre erros de digitação (enviar para a chave errada) nem litígios comerciais, como um produto que nunca chegou a ser entregue — só fraude confirmada, burla, ou erro do banco. A verdadeira lição: verificar o nome do destinatário no ecrã de confirmação antes de enviares vale muito mais do que qualquer processo de reembolso depois do facto consumado.
Queres ver como isto funciona na prática? Descarrega o Lokal, e cada ecrã de pagamento mostra-te exatamente a quem estás a pagar antes de confirmares — a mesma proteção incorporada no próprio Pix, sem precisares de CPF para lhe aceder.
O que é o golpe da máquina de pagamento dos vendedores de praia no Brasil, e como evitá-lo?
É uma das burlas mais reportadas contra turistas no Brasil: um vendedor cobra-te a mais numa máquina de pagamento (maquininha) entre 10 a 100 vezes o preço combinado — uma água de coco de R$15 transforma-se silenciosamente numa cobrança de R$1.500, ou uma lembrança de $3 vira um débito de $300 no extrato do teu cartão. Tanto a Embaixada dos EUA como o FCDO britânico já sinalizaram a fraude com cartão, incluindo terminais de pagamento manipulados, como um problema recorrente nos destinos de praia do Brasil, especialmente em Copacabana e Ipanema, no Rio de Janeiro.
Eis como o golpe costuma acontecer:
- O vendedor vira o ecrã para longe de ti, ou inclina-o de forma a não conseguires ler o valor antes de passares o cartão ou introduzires o PIN.
- O ecrã mostra o total por menos de um segundo, demasiado rápido para conferires.
- A máquina tem o ecrã rachado ou “avariado”, e dizem-te para simplesmente confiares no número que o vendedor diz em voz alta.
- Se reclamares depois, o vendedor alega que o pagamento “não passou” e volta a cobrar — por vezes cobrando-te duas vezes.
Quando finalmente vês o valor real no teu extrato bancário, muitas vezes dias depois e noutra moeda, já não há vendedor a quem reclamar.
É exatamente este cenário que o Pix elimina. Nunca entregas o teu cartão à máquina de outra pessoa — tens o teu próprio telemóvel na mão, e o valor exato em reais, mais o nome registado de a quem estás a pagar, aparece no teu próprio ecrã antes de confirmares seja o que for. Ninguém consegue mostrar-te um número num instante nem esconder um ecrã, porque não há qualquer dispositivo partilhado para manipular. O hábito que te protege: lê sempre o valor e o nome do destinatário no teu próprio telemóvel, ao teu ritmo, antes de tocares em confirmar — e nunca confies na palavra de um vendedor sobre o que uma máquina acabou de cobrar.
Queres saber mais sobre como pagar no Brasil? Consulta o nosso guia completo de pagamentos para turistas.
Que outras proteções se aplicam automaticamente, nos bastidores?
Para além do DICT e do MED, o Banco Central exige que as instituições participantes apliquem mais algumas camadas de proteção, pensadas menos para vigiar uma única transação e mais para cortar a fraude na origem:
- Bloqueio de fraudadores, aplicado onde realmente importa e visível em toda a rede: assim que um utilizador é formalmente sinalizado como fraudador, a instituição onde essa pessoa detém a conta tem de a bloquear para qualquer envio ou receção de pagamentos futuros — exceto para devolver fundos roubados, o que continua permitido — e para o registo, portabilidade ou reivindicação de qualquer chave Pix. Qualquer outra instituição da rede consegue ver essa sinalização assim que consulta a mesma chave, CPF ou CNPJ, e o Banco Central do Brasil exige que a tenham em conta nos seus próprios controlos antifraude antes de autorizarem uma transação — pelo que a informação circula por toda a rede, mesmo que o bloqueio em si fique a cargo de uma única instituição.
- Validação contínua junto dos registos fiscais: não é uma verificação única no momento do registo — cada chave CPF ou CNPJ é cruzada permanentemente com os registos da Receita Federal. Se uma empresa for dissolvida ou um CNPJ se tornar inválido depois de a chave já ter sido criada, esta é automaticamente retirada do diretório, e não pode ser registada uma nova chave sobre ela até a inconsistência ser resolvida.
Nenhuma destas proteções é algo que configures tu próprio — funcionam em segundo plano e existem apenas para tornar uma conta comprometida ou uma chave roubada menos úteis para um criminoso, independentemente de qual seja a transação a ser vigiada.
O Pix é muito mais do que um código QR — um olhar rápido sobre o resto do ecossistema
Tudo o que foi dito até agora cobre a forma como tu, enquanto viajante ou nómada, vais efetivamente usar o Pix — mas vale a pena saber que digitalizar um código ou inserir uma chave é apenas a porta de entrada para um sistema muito maior. Existem outros formatos de Pix com os quais provavelmente te vais cruzar indiretamente, mesmo que nunca os uses tu próprio:
- Pix Automático: um formato de pagamento recorrente lançado em meados de 2025, criado para subscrições e faturas de valor fixo ou variável, semelhante a um débito direto. É assim que um número crescente de brasileiros já paga serviços de streaming, ginásios ou contas de serviços.
- Pix Agendado Recorrente: uma transferência agendada e recorrente por um valor fixo, obrigatória para as instituições oferecerem desde outubro de 2024. É comummente usada para renda de casa e outros pagamentos regulares entre particulares — exatamente o tipo de pagamento que um senhorio esperaria de um inquilino de longa duração.
- Pix Saque e Pix Troco: formas de levantar dinheiro vivo através do Pix em vez de um cartão, seja na caixa de uma loja participante (Troco, como um troco em dinheiro na compra) seja em multibancos e agentes específicos (Saque). Um lembrete de que, no Brasil, o Pix substituiu, na prática, o cartão de débito como a forma predefinida de movimentar dinheiro, incluindo em numerário.
- Bolepix: um boleto (o documento de pagamento tradicional brasileiro, impresso ou digital, usado para renda, propinas ou contas de serviços) que agora inclui um código QR de Pix a par do código de barras habitual. Pode ser pago da forma tradicional, através do código de barras, ou instantaneamente ao digitalizar o código QR com o Pix — exatamente o formato que vais encontrar se algum dia pagares uma renda ou uma subscrição no Brasil.
Nada disto muda a forma como pagas enquanto utilizador do Lokal — vais continuar a digitalizar códigos e a usar chaves para pagamentos pontuais — mas explica por que motivo praticamente todos os brasileiros, desde um vendedor de praia até um senhorio ou a mercearia da esquina, tratam o Pix como a opção predefinida e não como uma alternativa.
Como é que tudo isto se traduz quando pagas de facto?
Nada disto é algo que geres manualmente — acontece automaticamente, por trás de um ecrã que apenas te mostra um valor e um nome. É essa toda a filosofia de conceção do Pix: verificação de nível bancário, sem que o utilizador precise de perceber a maquinaria por trás. Se estiveres a pagar através do Lokal especificamente, o ecrã de confirmação mantém esse mesmo princípio: vês o nome do destinatário e a taxa exata antes de aprovares seja o que for, quer estejas a pagar a um instrutor de kitesurf em Jericoacoara ou a dividir a conta de um jantar em São Paulo.
FAQ
Qual é a diferença entre uma chave Pix e um código QR? Uma chave Pix (CPF, telemóvel, e-mail ou cadeia aleatória) identifica uma conta de forma permanente. Um código QR é apenas um meio de transmitir essa mesma informação — ao digitalizá-lo, a chave é preenchida automaticamente e, muitas vezes, também o valor.
Alguém pode roubar-me dinheiro só por saber a minha chave Pix? Não. Uma chave Pix só permite que alguém te envie dinheiro — não pode ser usada para levantar fundos da tua conta nem para fazer um pagamento em teu nome.
Quanto tempo demora um reembolso de Pix se fores vítima de uma burla? Assim que um pedido de MED é confirmado como fraude, o banco recetor tem até 96 horas para devolver os fundos — mas a recuperação depende inteiramente de o dinheiro ainda estar na conta do destinatário no momento do bloqueio.
É seguro usar o Pix como turista estrangeiro sem CPF? Sim, quando acedido através de um fornecedor em conformidade, como o Lokal. O Lokal tem uma parceria com uma instituição de pagamento regulada, participante autorizada do Pix, pelo que a infraestrutura do Pix, a verificação por DICT e as proteções do MED são exatamente as mesmas que qualquer conta brasileira utiliza; o Lokal apenas elimina o requisito do CPF para lhes aceder.
O que acontece a alguém depois de ser identificado como fraudador de Pix? Assim que um utilizador é formalmente sinalizado como fraudador no sistema do Banco Central, a instituição onde essa pessoa detém efetivamente a conta é obrigada a bloqueá-la para qualquer pagamento Pix futuro, tanto de envio como de receção. Qualquer outra instituição da rede consegue ver essa sinalização assim que consulta a mesma chave, CPF ou CNPJ, e é obrigada a tê-la em conta nos seus próprios controlos antifraude ao decidir se autoriza, retém ou rejeita uma transação.
O golpe da máquina de pagamento dos vendedores de praia no Brasil é real? Sim, é uma das burlas mais reportadas contra turistas, sinalizada tanto pela Embaixada dos EUA como pelo FCDO britânico. Os vendedores cobram entre 10 a 100 vezes o preço combinado usando uma máquina de pagamento manipulada ou escondida. Pagar com Pix elimina esse risco, porque confirmas o valor e o destinatário no teu próprio telemóvel, em vez de confiares no terminal do vendedor.
Agora que já sabes como o Pix funciona e o quão seguro é, paga como um local — descarrega o Lokal.
Mais dúvidas sobre como funciona o Pix, reembolsos ou segurança da conta? Confira nosso FAQ completo.
Fale com a gente
Tem uma história de pagamento no Brasil, uma dúvida ou algo que a gente não cobriu? Alguma dica valiosa para viajar pelo Brasil? Queremos saber. Manda um e-mail para hello@lokal-app.com.